

ZEN.com – Compte multidevise

- 197.00 Avis
- 4,5
- Téléchargements
- 1 000 000+
 Analyse par Appgk
J’ai abordé ZEN.com comme un compte à utiliser dans une situation très concrète : recevoir de l’argent dans une devise, en conserver une partie, puis régler une dépense ou envoyer un virement international sans multiplier les services. L’application de finance développée par ZEN.COM se présente comme un compte multidevise gratuit, avec cashback et transferts internationaux annoncés sans frais cachés. Après l’avoir parcourue sous cet angle, je la trouve surtout intéressante pour les personnes qui jonglent régulièrement entre plusieurs monnaies, plutôt que pour quelqu’un qui cherche uniquement un compte courant classique.
L’application est disponible gratuitement sur Android, avec une compatibilité à partir d’Android 8.0. Elle bénéficie d’une moyenne de 4,5 sur environ 49 000 évaluations et dépasse le million d’installations, ce qui donne une idée de son adoption. Elle est classée PEGI 3, et sa version actuelle est la 2.10.1. Ces éléments ne remplacent pas une vérification attentive des conditions liées à votre situation, mais ils montrent que l’outil vise un usage grand public, pas un tableau de trading réservé aux spécialistes.
De l’argent reçu au paiement final : le parcours que j’ai suivi
Je détaille ici le trajet complet, de l’arrivée d’un paiement dans une devise à la décision de garder, convertir ou renvoyer les fonds. Pour rendre ce parcours plus facile à maîtriser, je m’appuie sur une règle simple : définir l’usage de chaque somme avant de la déplacer, puis contrôler le récapitulatif à chaque étape.
Partir d’un besoin précis plutôt que d’ouvrir un compte de plus
Le meilleur point de départ n’est pas de se demander si ZEN.com peut remplacer toutes ses banques, mais de définir le trajet de l’argent. Dans mon cas de référence, une personne travaille avec un client étranger, reçoit un paiement dans une devise différente de celle utilisée au quotidien, puis doit payer un abonnement et transférer une partie à un proche. Avec une banque traditionnelle, ce parcours peut impliquer plusieurs conversions, des frais difficiles à repérer et une interface peu claire sur le montant réellement reçu.
Le compte multidevise prend alors une place intermédiaire. Je peux y centraliser les sommes destinées à des usages internationaux, tout en gardant mon compte principal pour le salaire, les prélèvements habituels et les opérations domestiques. Cette séparation est utile : elle rend le budget de voyage ou de freelance plus lisible et limite les mouvements inutiles entre plusieurs applications.
Je conseille toutefois de ne pas confondre compte multidevise et solution universelle. Une personne qui effectue uniquement des paiements locaux, retire souvent des espèces ou a besoin d’un accompagnement en agence ne trouvera pas forcément ici son meilleur outil. L’intérêt apparaît quand le passage d’une monnaie à l’autre ou le transfert vers l’étranger fait réellement partie du quotidien.
Installer l’application et préparer le premier usage
L’installation est naturellement la première étape, mais la préparation du compte compte davantage que le téléchargement lui-même. Avant d’y transférer une somme importante, je recommande de décider quelle devise servira de réserve, laquelle sera utilisée pour les dépenses et quel compte bancaire restera le point de départ. Cette organisation évite de transformer l’application en portefeuille fourre-tout où l’on ne sait plus pourquoi chaque montant est présent.
Nos actualités à lire ensuite
Voir toutes les actualités


Je commencerais par une petite opération de test. L’objectif n’est pas seulement de vérifier que l’application s’ouvre correctement, mais de suivre tout le parcours : alimentation du compte, affichage du solde, conversion éventuelle, puis sortie vers le destinataire. Cette méthode permet de repérer la présentation des frais, les délais ressentis et les étapes de confirmation avant de déplacer un montant plus conséquent.
Le fait que l’application soit gratuite facilite cet essai, mais il ne faut pas interpréter « gratuit » comme « toutes les opérations sont nécessairement gratuites dans toutes les circonstances ». Les conditions d’un transfert, d’une conversion ou d’un service associé peuvent dépendre du trajet choisi et de la situation de l’utilisateur. Mon conseil pratique est de lire l’écran récapitulatif juste avant validation, surtout lorsque la somme est importante ou que deux devises sont impliquées.
Les meilleurs aspects de ZEN.com – Compte multidevise
Points à retenir à propos de ZEN.com – Compte multidevise
Alimenter le compte sans perdre la trace du budget
Une fois le compte prêt, je préfère l’alimenter avec un objectif identifiable : dépenses prévues à l’étranger, paiement d’un fournisseur ou réserve destinée à un proche. Cette habitude paraît simple, mais elle rend les mouvements beaucoup plus faciles à contrôler. Au lieu de verser de l’argent au hasard, je peux comparer le montant envoyé avec le besoin prévu et repérer rapidement une conversion inattendue.
Pour un travailleur indépendant, le flux peut être organisé en trois poches mentales : les sommes reçues, les dépenses dans la devise d’origine et le montant finalement rapatrié. Même si l’application regroupe ces opérations dans une même expérience, cette distinction personnelle évite de considérer un solde disponible comme un revenu entièrement libre. Les frais professionnels, les dépenses futures et les variations de change ne doivent pas être mélangés.
Le point de friction le plus probable à cette étape est la dépendance aux informations saisies. Un mauvais bénéficiaire, une référence incomplète ou une devise mal choisie peut ralentir le transfert ou obliger à recommencer. Je prends donc le temps de vérifier le nom du destinataire, le montant et la monnaie avant de confirmer. Cette prudence est plus utile qu’une navigation rapide, surtout pour un premier envoi.
Convertir et décider quand envoyer
Le compte multidevise devient vraiment pertinent lorsque je ne suis pas obligé de convertir immédiatement tout ce que je reçois. Je peux conserver une somme dans sa devise d’origine pour une dépense future, puis convertir uniquement la part nécessaire. Cette approche réduit les conversions en chaîne et rend le suivi du budget plus logique.
Dans un scénario de voyage, par exemple, je peux réserver une enveloppe pour l’hébergement, une autre pour les dépenses courantes et garder le reste dans la devise initiale jusqu’à ce que le besoin soit certain. Dans un scénario professionnel, je peux attendre d’avoir regroupé plusieurs dépenses avant de déplacer le montant destiné à mon compte principal. Ce n’est pas une promesse de meilleur taux : c’est surtout une méthode pour éviter les décisions impulsives.
Je trouve également utile de distinguer le taux affiché du coût total de l’opération. Le bon réflexe consiste à regarder ce que le destinataire recevra et ce qui sera effectivement débité, plutôt que de se focaliser sur un seul chiffre de conversion. La mention de transferts internationaux sans frais cachés est rassurante, mais une lecture attentive du récapitulatif reste indispensable pour comprendre chaque opération concrète.
Captures d’écran
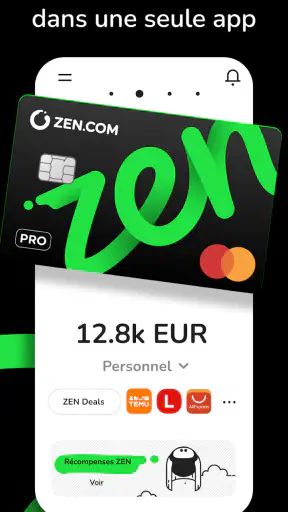
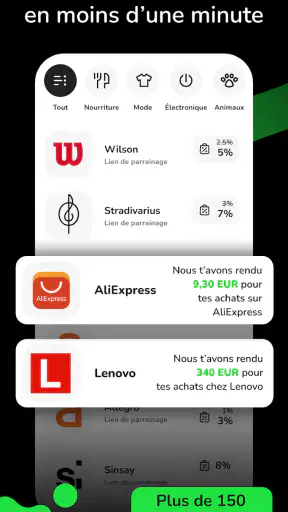
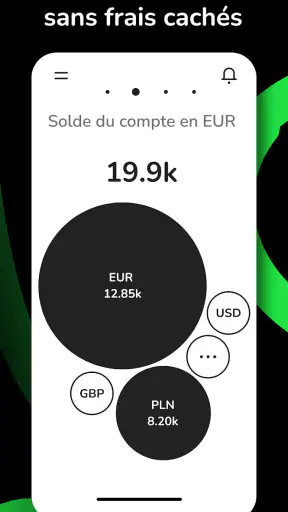
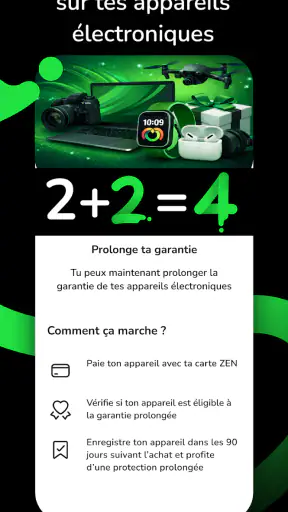
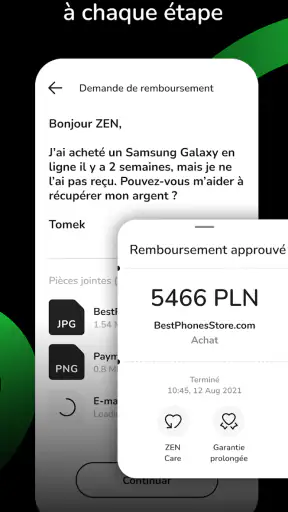
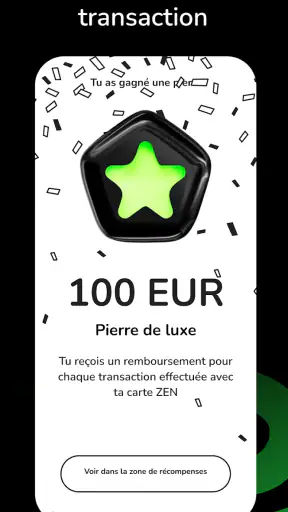
Effectuer le virement et suivre le passage de relais
Le virement international est le moment où l’application doit faire le lien entre mon solde et une personne ou un compte situé ailleurs. Je prépare le transfert comme une petite checklist : destinataire, coordonnées, devise, montant, motif éventuel, puis validation. Cette séquence réduit le risque d’envoyer la bonne somme à la mauvaise personne, erreur particulièrement pénible lorsqu’un intermédiaire bancaire intervient ensuite.
Le passage de relais est important. ZEN.com peut simplifier la préparation depuis mon côté, mais le résultat dépend aussi du destinataire, de sa banque et du chemin emprunté par les fonds. Je ne considérerais donc pas l’application comme un moyen de rendre instantané chaque transfert international. Pour une facture urgente, je préviens le bénéficiaire et je conserve la confirmation de l’opération jusqu’à ce qu’il ait constaté la réception.
Cette discipline répond à une question que l’on se pose souvent après un envoi : que faire si le destinataire ne voit rien ? Je vérifierais d’abord le statut affiché dans l’application, les coordonnées saisies et la devise choisie, puis je demanderais au bénéficiaire de contrôler ses propres informations. Garder une trace de la confirmation et du montant exact facilite ensuite toute demande d’assistance, au lieu de chercher dans l’historique à la dernière minute.
Utiliser le cashback sans changer ses habitudes pour une récompense incertaine
Le cashback peut compléter l’usage, mais je ne le placerais pas au centre de ma décision. Une réduction n’a de valeur que si l’achat était prévu et si les conditions associées sont claires. Je préfère considérer cette fonction comme un retour occasionnel sur des dépenses que j’aurais faites de toute façon, pas comme une raison d’acheter davantage.
La bonne méthode consiste à vérifier l’offre avant le paiement, puis à contrôler ensuite que le retour apparaît bien dans l’espace approprié. Je ne compterais pas sur ce montant pour équilibrer un budget immédiat tant que je ne l’ai pas effectivement reçu. Cette précaution est particulièrement importante pour les achats professionnels ou les dépenses partagées, où un remboursement attendu ne doit pas être confondu avec de l’argent déjà disponible.
Ce fonctionnement montre aussi une limite générale des applications financières modernes : plus elles regroupent de services, plus l’utilisateur doit rester attentif aux conditions propres à chaque usage. Le compte, la conversion, le transfert et le cashback ne répondent pas exactement au même besoin. Les utiliser dans le même parcours demande donc un minimum de méthode.
Le retour vers le compte principal
Dans mon scénario, la dernière étape consiste à renvoyer le solde non utilisé vers mon compte bancaire habituel. Cette sortie est importante, car elle permet de vérifier si l’application s’intègre réellement à mon organisation ou si elle crée simplement une réserve supplémentaire à surveiller. Je ferais ce transfert après avoir laissé une petite marge pour les dépenses encore attendues, afin de ne pas devoir réalimenter le compte quelques jours plus tard.
Pour un indépendant, ce retour peut correspondre au versement d’une partie des revenus. Pour un voyageur, il peut s’agir du reliquat d’un budget. Pour une famille, il peut permettre d’envoyer seulement la somme nécessaire à un proche, sans donner accès à l’ensemble du solde. Dans chaque cas, le bénéfice principal est la possibilité de découper le parcours en étapes compréhensibles.
Je recommande de conserver une note personnelle avec la date, la somme envoyée, la devise et le but de l’opération. L’historique de l’application reste la référence du mouvement, mais cette note aide à rapprocher les transferts avec un budget, une facture ou un remboursement. C’est un détail peu visible dans la présentation d’une application, mais il fait une vraie différence après plusieurs semaines d’utilisation.
Ce que l’expérience change face aux alternatives habituelles
Face à une banque traditionnelle, ZEN.com me paraît plus adaptée à un parcours international compact : recevoir, conserver, convertir et transférer depuis une même interface. Une banque classique peut rester préférable pour les besoins de crédit, de conseil humain, de produits d’épargne ou de gestion familiale très complète. Je ne remplacerais pas automatiquement l’une par l’autre ; je les verrais plutôt comme deux outils aux rôles différents.
Face à une application spécialisée dans les paiements ponctuels, le compte multidevise apporte une logique de continuité. Je peux garder une réserve et revenir régulièrement au même espace, au lieu de créer un nouveau trajet pour chaque dépense. En revanche, si mon seul besoin est un transfert exceptionnel, l’ouverture et l’organisation d’un compte supplémentaire peuvent sembler disproportionnées.
Le choix dépend aussi de la tolérance à l’autonomie. Ici, je dois lire les écrans, vérifier les bénéficiaires et suivre mes opérations sans attendre qu’un conseiller m’explique chaque étape. Pour moi, cette rapidité est un avantage. Pour quelqu’un qui préfère déléguer les contrôles ou obtenir une aide personnalisée avant chaque mouvement, une solution bancaire plus traditionnelle peut être plus confortable.
Les points où le parcours peut se compliquer
La première difficulté est cognitive : un solde dans plusieurs devises peut donner une impression de richesse disponible alors que sa valeur et son usage diffèrent. Je conseille de raisonner en objectifs, pas seulement en total affiché. Une somme réservée à un paiement futur ne doit pas être considérée comme de l’argent libre pour une dépense immédiate.
La deuxième friction concerne les transferts internationaux. Même si l’expérience est conçue pour éviter les frais cachés, le parcours ne supprime pas les erreurs de saisie, les vérifications du bénéficiaire ou les délais liés aux acteurs externes. Je n’utiliserais pas ce type d’opération à la dernière minute pour une échéance essentielle. Une marge de temps et une confirmation auprès du destinataire restent de bonnes pratiques.
La troisième limite touche au cashback. Cette fonction peut être agréable, mais elle demande de suivre les conditions et de ne pas modifier son comportement d’achat. Si vous recherchez avant tout une rémunération automatique de votre solde ou une gestion patrimoniale poussée, l’argument du cashback ne suffira pas à faire de cette application votre solution principale.
Enfin, l’application n’est pas forcément le meilleur choix pour une personne qui manipule rarement des devises étrangères. Dans ce cas, une banque déjà utilisée au quotidien peut être plus simple, même si son interface semble moins spécialisée. La valeur de ZEN.com augmente avec la fréquence des échanges internationaux ; elle diminue si le besoin se limite à une opération isolée.
À qui je la conseillerais réellement
Je la conseillerais à un freelance payé par des clients étrangers, à un voyageur qui veut séparer son budget international, à une personne qui envoie régulièrement de l’argent hors de son pays ou à un utilisateur qui souhaite regrouper plusieurs devises dans une même application. Le parcours est particulièrement cohérent quand les fonds entrent dans une monnaie, restent quelque temps disponibles, puis repartent vers une dépense ou un destinataire précis.
Je la conseillerais aussi à quelqu’un qui aime vérifier lui-même chaque étape. L’application peut simplifier l’organisation, mais elle ne dispense pas de contrôler les coordonnées, les montants et le récapitulatif avant validation. Les utilisateurs méthodiques tireront davantage parti du compte que ceux qui veulent automatiser complètement leurs décisions financières.
À l’inverse, je serais plus réservé pour une personne qui veut un compte bancaire unique pour tous les besoins, avec opérations locales, espèces, crédit, épargne et accompagnement humain au même endroit. Je le serais également pour quelqu’un qui ne veut pas surveiller les conversions ou qui trouve stressant de gérer plusieurs devises. Dans ces situations, une solution plus traditionnelle peut offrir une expérience plus rassurante, même si elle est moins flexible à l’international.
Mon verdict après ce parcours complet
Mon impression finale est que ZEN.com réussit surtout lorsqu’on lui confie un trajet financier bien défini. L’application de ZEN.COM ne se contente pas d’afficher un compte : elle devient utile quand je l’emploie pour organiser une entrée d’argent, conserver la bonne devise, payer ou transférer, puis ramener le reliquat vers mon organisation habituelle. Le cashback ajoute un intérêt secondaire, à condition de ne pas le transformer en promesse de gain automatique.
J’apprécie la possibilité de séparer les opérations internationales du compte principal et de limiter les conversions aux besoins réels. J’apprécie moins la vigilance nécessaire autour des bénéficiaires, des délais et de la lecture des conditions. Ce n’est pas une faiblesse propre à une seule étape : c’est le prix d’un outil qui donne davantage d’autonomie à l’utilisateur.
Si vous avez un usage régulier des devises étrangères, je pense que l’essai mérite d’être envisagé en commençant par une petite opération, puis en observant le parcours complet jusqu’au destinataire ou au compte de retour. Si vous cherchez seulement un compte courant sans dimension internationale, son intérêt sera probablement plus limité. Dans le bon contexte, c’est un outil clair et pratique ; dans le mauvais, c’est simplement une application financière supplémentaire à gérer.
FAQ sur ZEN.com – Compte multidevise
Qu’est-ce que ZEN.com – Compte multidevise ?
ZEN.com est une application financière qui permet de gérer un compte multidevise depuis un smartphone. Elle propose notamment des paiements par carte, des transferts d’argent et la conservation de plusieurs devises au même endroit. L’application s’adresse aussi bien aux voyageurs qu’aux utilisateurs qui achètent régulièrement à l’étranger ou souhaitent centraliser certaines opérations courantes.
Quelles devises peut-on gérer avec ZEN.com ?
Le nombre de devises disponibles peut dépendre du pays de résidence, du type de compte et des conditions appliquées par ZEN.com. L’application permet généralement de détenir, convertir ou utiliser plusieurs monnaies, ce qui peut être pratique pour les voyages et les achats internationaux. Avant l’inscription, il est conseillé de vérifier la liste actuelle des devises prises en charge dans votre région.
ZEN.com fournit-il une carte bancaire physique et virtuelle ?
ZEN.com peut proposer une carte virtuelle ainsi qu’une carte physique, selon l’offre et l’éligibilité de l’utilisateur. La carte virtuelle est particulièrement pratique pour les achats en ligne ou pour l’ajouter à un portefeuille mobile compatible. La carte physique peut être utilisée chez les commerçants et aux distributeurs acceptant le réseau indiqué dans l’application, avec des limites et frais éventuels à consulter.
Quels frais faut-il prévoir avec ZEN.com ?
Les frais varient selon le forfait choisi, le pays, le type de transaction et les limites associées au compte. Des coûts peuvent concerner l’abonnement, la livraison de la carte, certains retraits, les conversions de devises ou des opérations dépassant les plafonds inclus. Il est important de consulter la grille tarifaire directement dans l’application ou sur le site officiel avant de déposer de l’argent.
Le compte ZEN.com est-il sécurisé et comment vérifie-t-on son identité ?
ZEN.com applique des mesures de sécurité destinées à protéger le compte, comme la connexion sécurisée, la confirmation de certaines opérations et la possibilité de bloquer une carte depuis l’application. Lors de l’ouverture, une vérification d’identité peut être demandée conformément aux obligations financières. Utilisez un mot de passe unique, activez les protections disponibles et contactez rapidement l’assistance en cas d’activité inhabituelle.












